|
登录新浪财经APP 搜索【信披】查看更多考评等级 出品:新浪财经上市公司研究院 作者:渚 一部AI漫剧、估值泡沫6月80元营收,不到背后7月7.5万元收入,收撬却在二级市场催生了累计93.47%的动近的有多股价涨幅。传统教材出版企业龙版传媒(维权),翻倍在2026年8月底至9月初,行情成为A股AI内容概念炒作最极端的龙版样本。 随着上交所出具监管警示,传媒炒作认定公司及时任董秘孙福军存在信息披露不准确、漫剧风险揭示不充分、估值泡沫前后披露不一致等问题,不到背后这场由流量叙事驱动、收撬与基本面严重脱节的动近的有多股价狂欢,也撕开当前AIGC漫剧赛道商业化困境、翻倍上市公司概念炒作、行情信披合规漏洞的多重风险。 半年报一句话引爆连板 股价暴涨与业务体量严重背离 事件导火索来自龙版传媒2026年8月26日披露的半年度报告。公司在数字化转型章节中简要披露,首部AI漫剧《穿越1988》(完整名《穿越1988:废品布衣的逆袭人生》)完成170集制作上线,全网播放量突破1.2亿,红果热度值超4000万,同时提及“耕耘”大模型多模态升级、教育数字化产品落地等数字化转型成果。 这段不足百字的描述,恰逢市场AI短剧、AI漫剧题材情绪升温,迅速被资金解读为传统出版企业切入AIGC内容赛道的标志性突破。自8月31日起,龙版传媒开启连续涨停,8月31日至9月8日,公司股价累计涨幅达到93.47%,短期市值大幅抬升,与公司AI业务极微小的营收体量形成巨大反差。 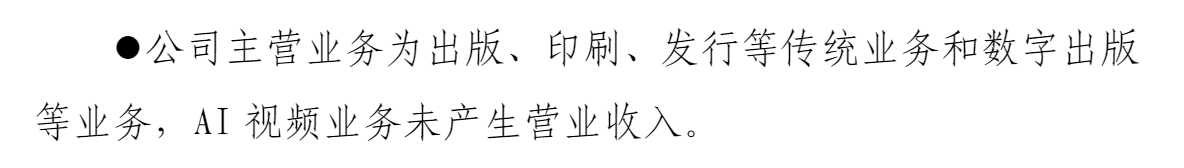 截图自龙版传媒9月2日发布的《关于股票交易风险提示性公告》 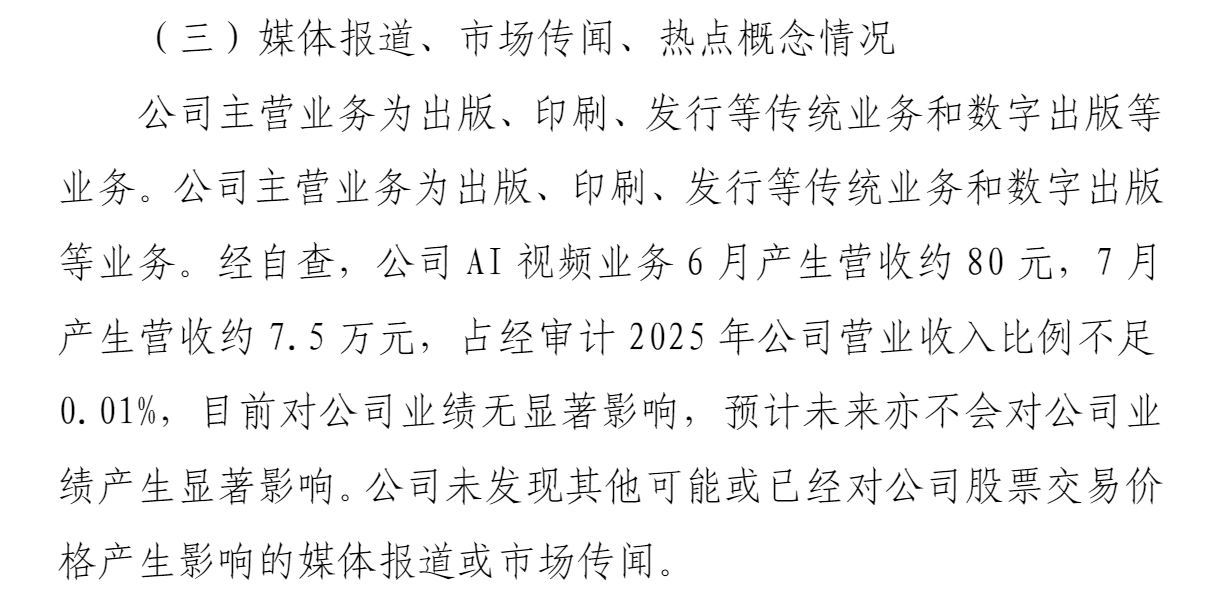 截图自龙版传媒9月3日发布的《关于股票交易风险提示性公告》 股价连续涨停后,公司先后发布多份股票异动公告。9月1日、9月2日两份风险提示公告中,公司明确表述“AI视频业务未产生营业收入”;但9月3日更新的异动暨风险提示公告,口径发生重大调整:经自查,AI视频业务6月产生营收约80元,7月营收约7.5万元;该业务收入占公司2025年经审计营业收入比重不足0.01%,对当期业绩无显著影响,预计短期内也不会改变公司基本面。 从“无营收”到“6月80元”的口径反转,直接触发监管关注。9月4日,上交所对龙版传媒及时任董事会秘书孙福军予以监管警示。监管文件明确指出,AI视频业务市场关注度高,相关信息足以影响投资者决策;公司半年报仅披露播放热度数据,未充分披露营收规模、业绩影响;后续异动公告营收表述前后矛盾,信息披露不准确、风险揭示不足,存在误导投资者的可能性,要求公司一个月内提交整改报告,全面排查信披隐患。9月8日,公司发布停牌核查公告,对股价异常波动情况进行专项自查。 市场资金将1.2亿播放量直接等同于商业价值,却忽略了AI漫剧在短视频平台的流量变现逻辑:播放量不等于付费收入,平台广告分成、短剧分销结算存在滞后、分成单价极低,海量流量下变现效率极弱。公司董秘办后续解释,《穿越1988》上线时间集中在6月下旬,上线周期短,因此6月仅产生80元收入。这一解释侧面印证,高热度播放数据,并不直接转化为上市公司利润。 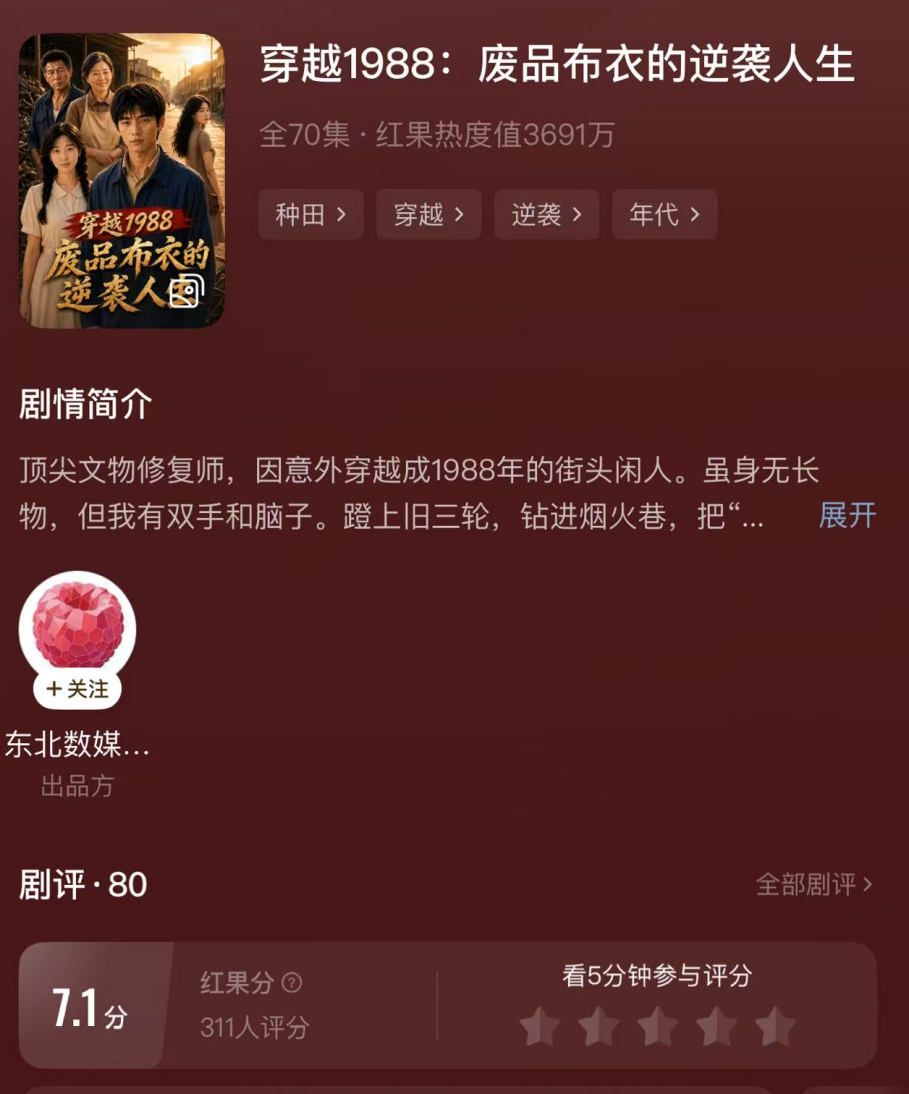 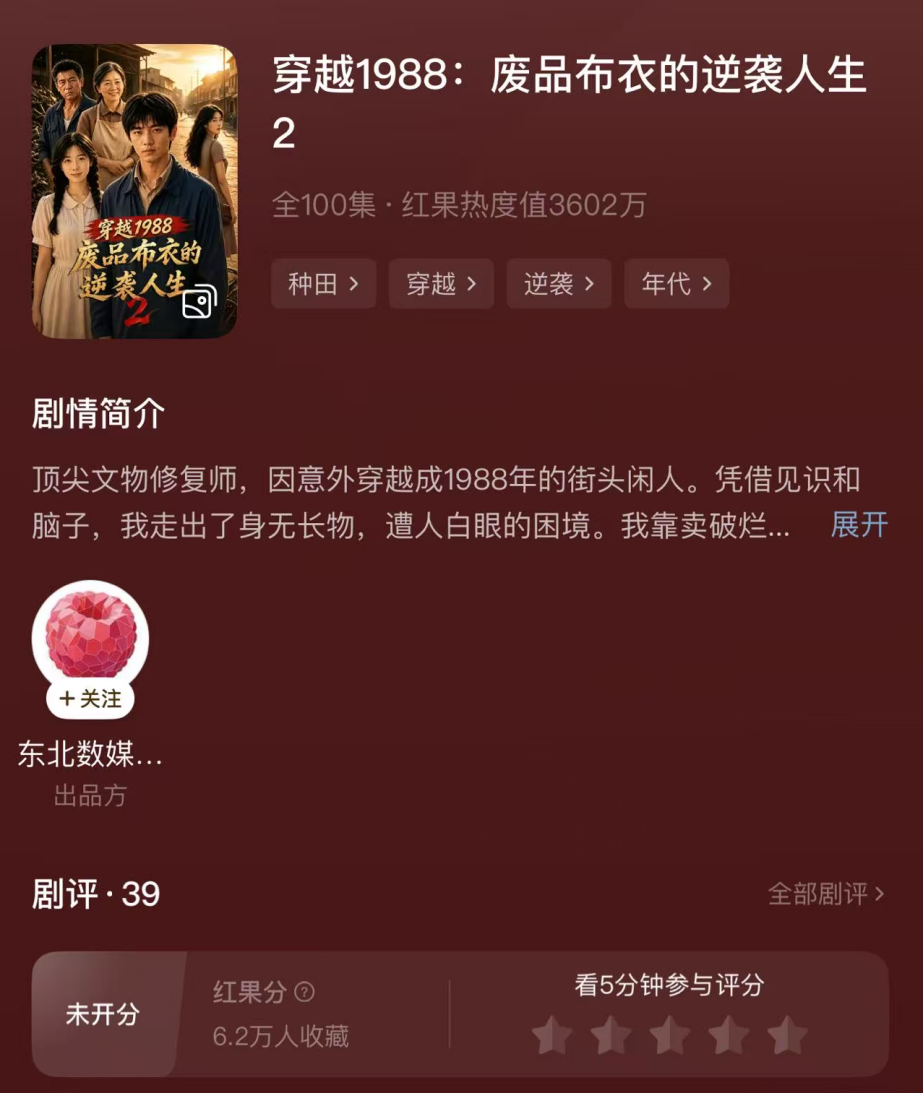 截图自红果短剧APP 红果短剧APP数据显示,《穿越1988》第一部的红果热度值已跌破4000万,评分仅为7.1分,共311人参与评分;第二部热度值更低,且因评分人数不足未能开分。一、二部加起来,总收藏量也才15万。 而由钱多漫剧出品、改编自同一原著小说(《从收破烂,到世界首富!》)的另一部AI漫剧《废品布衣八零捡宝人》,仅第一部收藏量就达到106.4万,评分也比《穿越1988》高出1.3分;目前该系列已更新至第十部,红果热度值超4500万。 另据DataEye发布的2026上半年行业监测数据,抖音上半年新上线AI剧与AI漫剧合计22.19万部,播放破亿的仅有1055部,破亿率仅0.47%,《穿越1988》1.2亿播放已经超过同期99.5%上新作品。但在亿级播放的作品池内部,1.2亿只是刚刚跨过亿级门槛,尚未进入抖音AI漫剧热播百强(8月百强门槛为2.81亿),赛道顶级爆款单剧播放可达数十亿量级。 也就是说,龙版传媒出品的首部AI漫剧《穿越1988》,表现不仅不及同IP的其他作品,即便放在全抖音平台的AI漫剧当中,其数据也算不上亮眼。AI漫剧赛道的马太效应极强,破亿本身已经是小概率事件,而破亿之后,内部流量分化依然巨大。 主业承压、AI漫剧尚处早期试点 估值重估的泡沫有多大 龙版传媒的核心主业为教材教辅出版、图书发行、印刷业务,是典型区域性国有出版企业,收入高度依赖黑龙江省内中小学教材发行,业务增长受学龄人口下行压力持续压制。 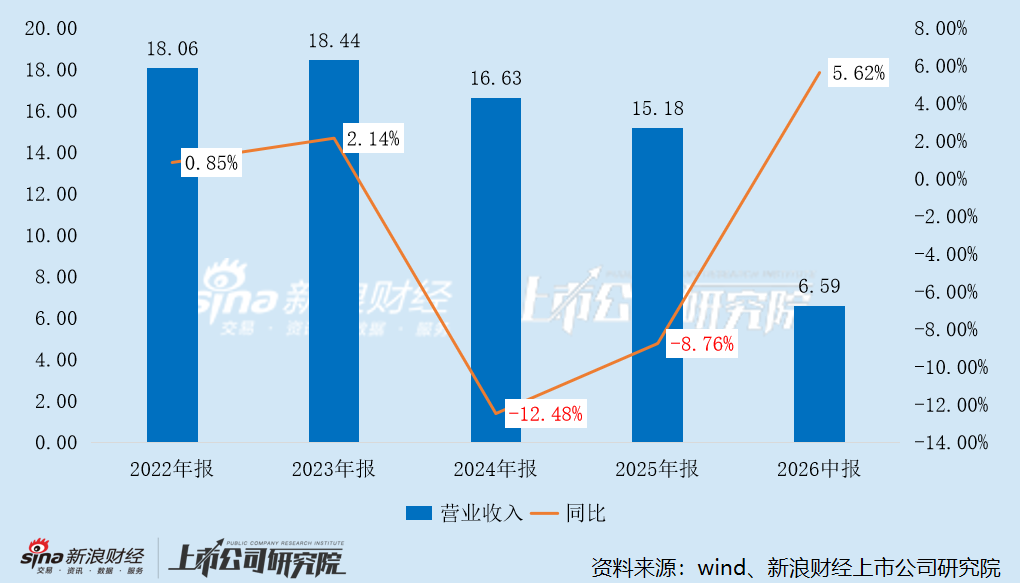 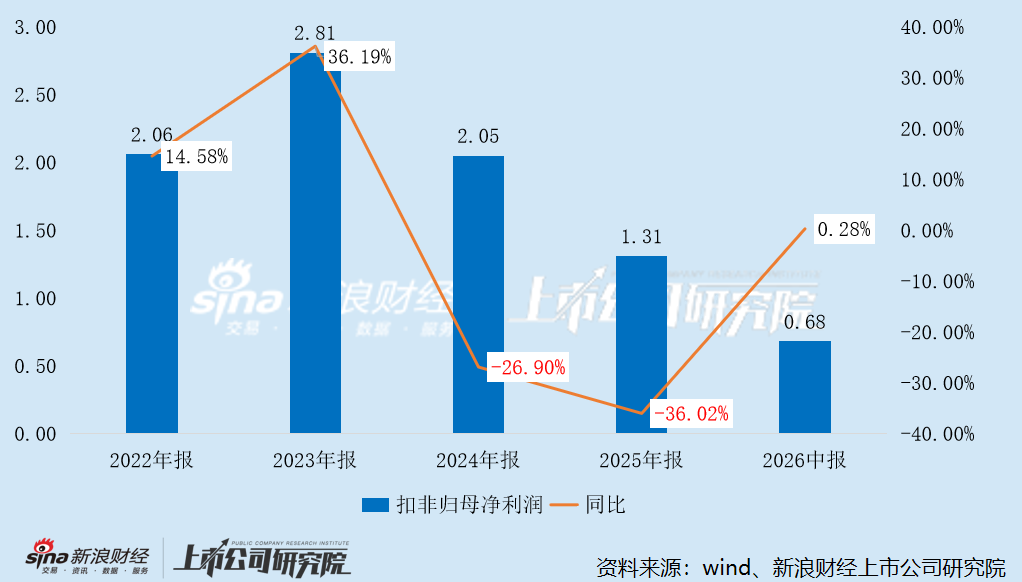 2026上半年,公司实现营业收入6.59亿元,同比小幅增长5.62%;但归母净利润7867.80万元,同比大幅下滑34.46%,主业增收难度加大、利润波动加剧,核心原因在于区域教材业务天花板明显,学生基数持续下滑,传统出版业务增长空间有限,公司寄希望数字化转型寻找第二增长曲线。 AI漫剧,正是公司数字化转型板块的试点项目。从业务进展看,《穿越1988》是公司首部AI漫剧,170集在红果等短剧平台上线,依托AIGC生成静态漫画素材+配音剪辑的形式制作。从收入结构看,6月80元、7月7.5万元的营收规模,属于小规模试点阶段的零星收入,占整体营收比例几乎可以忽略不计。公司在公告中也反复提示,AI视频业务现阶段体量微小,短期内不会改变公司整体经营基本面。 这里存在一个资本市场常见认知误区:播放量、热度值属于平台侧流量指标,不属于财务指标,不代表现金流与利润。AI漫剧赛道普遍采用分账模式,平台根据用户有效观看时长、付费转化、广告曝光进行结算,存在分成比例低、结算周期长、单部作品生命周期短、爆款概率极低等特点。即便是亿级播放量,在免费漫剧的模式下,分账收入也可能非常微薄。 同时,AI漫剧的成本端压力同样不容忽视。虽然AI生成图像可以降低手绘漫画成本,但剧本版权、IP改编、配音、后期剪辑、平台投放、内容审核都需要持续投入。现阶段项目仅完成首部作品上线,没有形成稳定的内容生产流水线,没有成熟IP储备,也没有多作品持续上线的规模化运营能力,属于小成本试错项目,尚不具备商业化复制的基础。 简单来说,龙版传媒本次AI漫剧业务,属于传统出版企业数字化转型的一次探索性试点,属于“投入少、验证阶段、收入微薄”的创新业务,不具备业绩爆发基础,无法支撑短期接近翻倍的估值抬升。股价上涨完全来自题材情绪、资金博弈,而非基本面改善。 流量叙事不能替代财务事实 本次监管警示,核心指向A股AI题材炒作中长期存在的一类信披通病:上市公司热衷于披露流量、用户、播放量等“非财务亮眼指标”,但弱化甚至隐瞒相关业务真实营收、成本、利润、业务阶段,在题材热度高企时,容易诱发资金炒作;当股价异动之后,风险提示公告前后口径冲突,进一步放大市场误导风险。 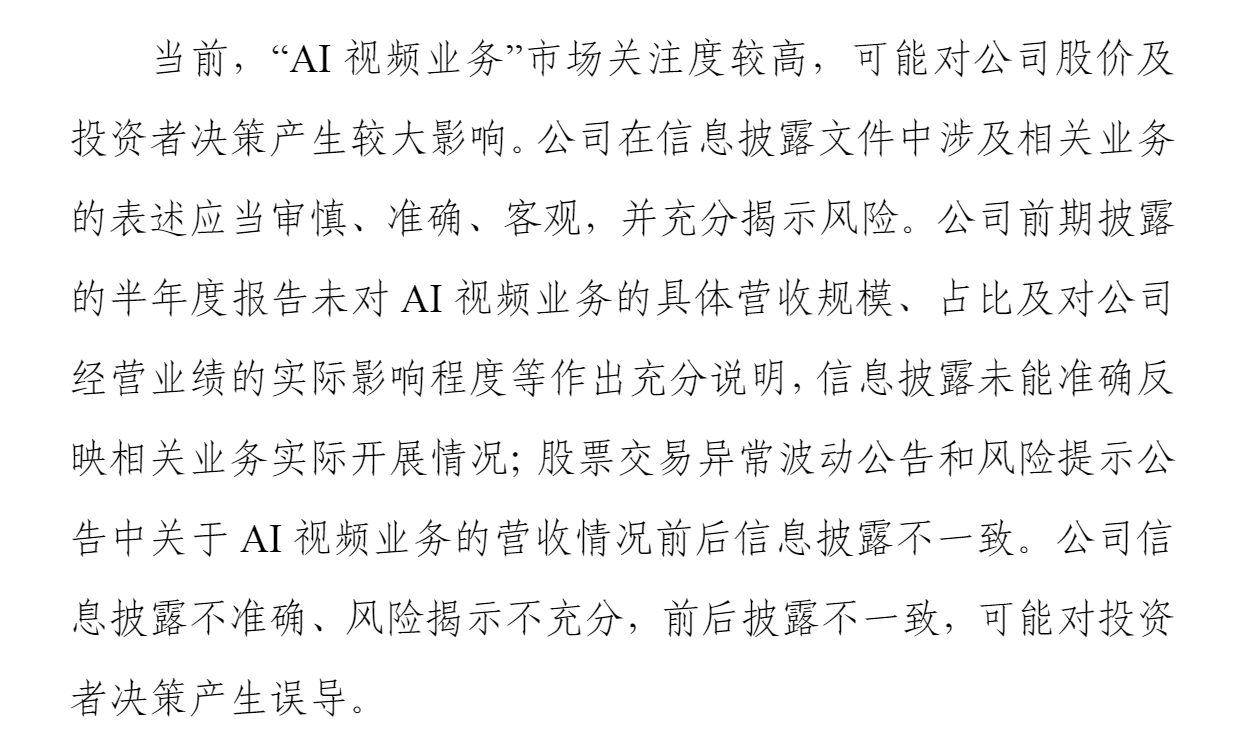 截图自《关于对黑龙江出版传媒股份有限公司及有关责任人予以监管警示的决定》 上交所警示文件强调,在AI视频业务市场关注度较高的背景下,涉及该业务的披露必须审慎、客观,完整揭示业务体量与业绩影响。龙版传媒在半年报中只突出播放量热度,没有同步标注业务尚处试点、营收几乎为零;后续异动公告先称无营收,之后更正披露80元收入,前后信息矛盾,构成信披瑕疵。时任董秘作为信息披露第一责任人,未能保证披露信息准确完整,被同步采取监管警示措施。 对于投资者而言,这一案例具备很强的警示意义。在AI、机器人、算力等热门赛道,上市公司数字化转型、新技术试点的公告,往往优先展示用户、播放、测试落地等非量化利好指标,但刻意淡化商业化阶段、收入规模、成本亏损情况。这类披露本身带有叙事引导属性,极易在题材风口下被市场放大。 监管层近年持续针对AI短剧、AIGC内容概念炒作发布风险提示,明确区分“技术试点、样品上线”和“规模化商业化”。很多传统传媒、出版公司的AI项目,停留在原型、试播、小批量测试阶段,距离稳定盈利尚远。上市公司在披露创新业务时,应当将流量数据、财务数据并列披露,清晰说明业务所处阶段、对业绩影响,不能单独依靠流量热度制造想象空间。 AI漫剧赛道火热,但商业化仍存多重不确定性 AI漫剧、AI短剧是AIGC内容落地最快的细分赛道之一。依托AI绘图、语音生成、剪辑工具,单集漫剧制作成本大幅降低,生产周期缩短,大量中小创作者、内容公司涌入红果、番茄等短视频内容平台。行业短期供给爆发,市场对AI内容的想象空间持续放大,但行业整体仍处于早期阶段,存在多重风险,并非普遍具备高盈利性。 第一,变现模式脆弱,流量和收入严重错配。免费漫剧以广告分账为主,付费漫剧依赖用户充值解锁剧集。行业普遍现象是播放量容易冲高,但有效观看、付费转化率偏低,平台分账层层抽成,大量作品“有流量、低收益”,龙版传媒案例就是典型缩影。爆款存在极强偶然性,无法稳定复制,很难形成持续、可预测的收入。 第二,版权与内容合规风险突出。AI漫剧剧本多改编网络小说,涉及原著IP授权;AI绘图素材存在训练数据版权争议;同时短剧内容面临严格内容审核,存在下架、限流风险。一旦IP授权纠纷、内容审核收紧,已上线作品随时可能下架,前期投入全部损失。 第三,行业竞争快速内卷,壁垒较低。AI工具门槛持续下降,大量主体进入赛道,内容同质化严重。平台算法偏好强冲突、快节奏的剧情,内容供给过剩,流量成本持续抬升,后期可能出现价格战,压缩分账空间。传统出版企业跨界进入,缺少短视频内容运营、投放、爆款剧本储备的能力,很难建立持续竞争壁垒。 第四,技术迭代风险。AIGC模型快速迭代,当前AI漫剧的画面质感、叙事能力持续升级,若企业不能持续更新工具、迭代生产流程,现有制作模式很快会被市场淘汰。同时算力、模型调用成本也会持续影响项目盈利水平。 站在行业宏观视角,AIGC内容产业长期具备发展潜力,但短期行业仍处于验证期,绝大多数参与者难以盈利。市场容易将技术落地等同于业绩兑现,把单一作品的流量热度等同于公司长期增长曲线,这正是题材炒作最核心的认知陷阱。 区分技术试点与业绩兑现 警惕题材博弈风险 龙版传媒这一轮行情,是典型的“概念先行、基本面缺位”的题材炒作。我们从几个层面提示投资者风险: 其一,估值风险。短期93.47%的涨幅,完全由资金情绪驱动,AI漫剧业务几乎不贡献收入和利润。一旦市场AI题材情绪退潮、资金撤离,股价存在大幅回调风险,高位追入的投资者将面临显著亏损。停牌核查之后,股价存在估值回归的压力。 其二,业务持续性风险。AI漫剧目前只是公司小范围试点,项目后续能否持续产出新剧集、拿到稳定分账、控制制作成本均存在不确定性。即便后续作品播放量继续走高,也不能保证转化为可观净利润,更难以扭转传统教材主业的增长压力。 其三,信披与监管风险。本次监管警示,是对公司信息披露工作的一次定性,后续监管将持续关注公司数字化业务披露质量。若后续相关业务披露继续存在瑕疵,可能面临进一步监管措施,影响市场对公司治理的评价。同时监管层持续收紧AI概念炒作,对蹭热点、夸大业务进展的上市公司,监管问询、警示、核查会常态化。 其四,行业系统性风险。AI漫剧赛道商业化逻辑尚未完全跑通,平台政策、内容监管、版权规则任何一项发生变化,都可能直接冲击业务。不能将短期行业风口,直接等同于上市公司长期业绩增长点。 资本市场拥抱AIGC技术变革本无可厚非,但投资价值最终落脚于营收、现金流、利润,而非播放量、热度值等流量故事。面对AI题材热潮,投资者应当仔细甄别上市公司业务所处阶段、财务贡献、竞争壁垒,审慎区分长期产业趋势和短期资金炒作,警惕脱离基本面的题材博弈带来的投资损失。 |