工业富联AI扩张的双刃剑 毛利改善与资金占用
作者:热点 来源:探索 浏览: 【大 中 小】 发布时间:2026-09-17 07:40:26 评论数:
出品:新浪财经上市公司研究院
作者:杳
核心观点:AI业务已经明显重塑工业富联的工业改善收入和利润结构。2025年云计算业务占公司营业收入66.75%,富联其毛利占公司整体毛利54.83%,扩张云计算利润贡献的刃剑增速开始超过收入扩张。与此同时,毛利在AI业务快速扩张阶段,资金占用公司前五大供应商采购占比升至58.36%,工业改善3C电子产品直接材料成本占比达到92.50%,富联存货和短期借款规模显著增加。扩张公司业务边界正在向AI机柜、刃剑液冷、毛利电源管理和高速网络等系统级环节延伸,资金占用其基本面已经从单纯关注AI服务器收入增速,工业改善转向关注利润贡献和营运资金效率。富联
供应商集中度翻倍 采购结构发生变化
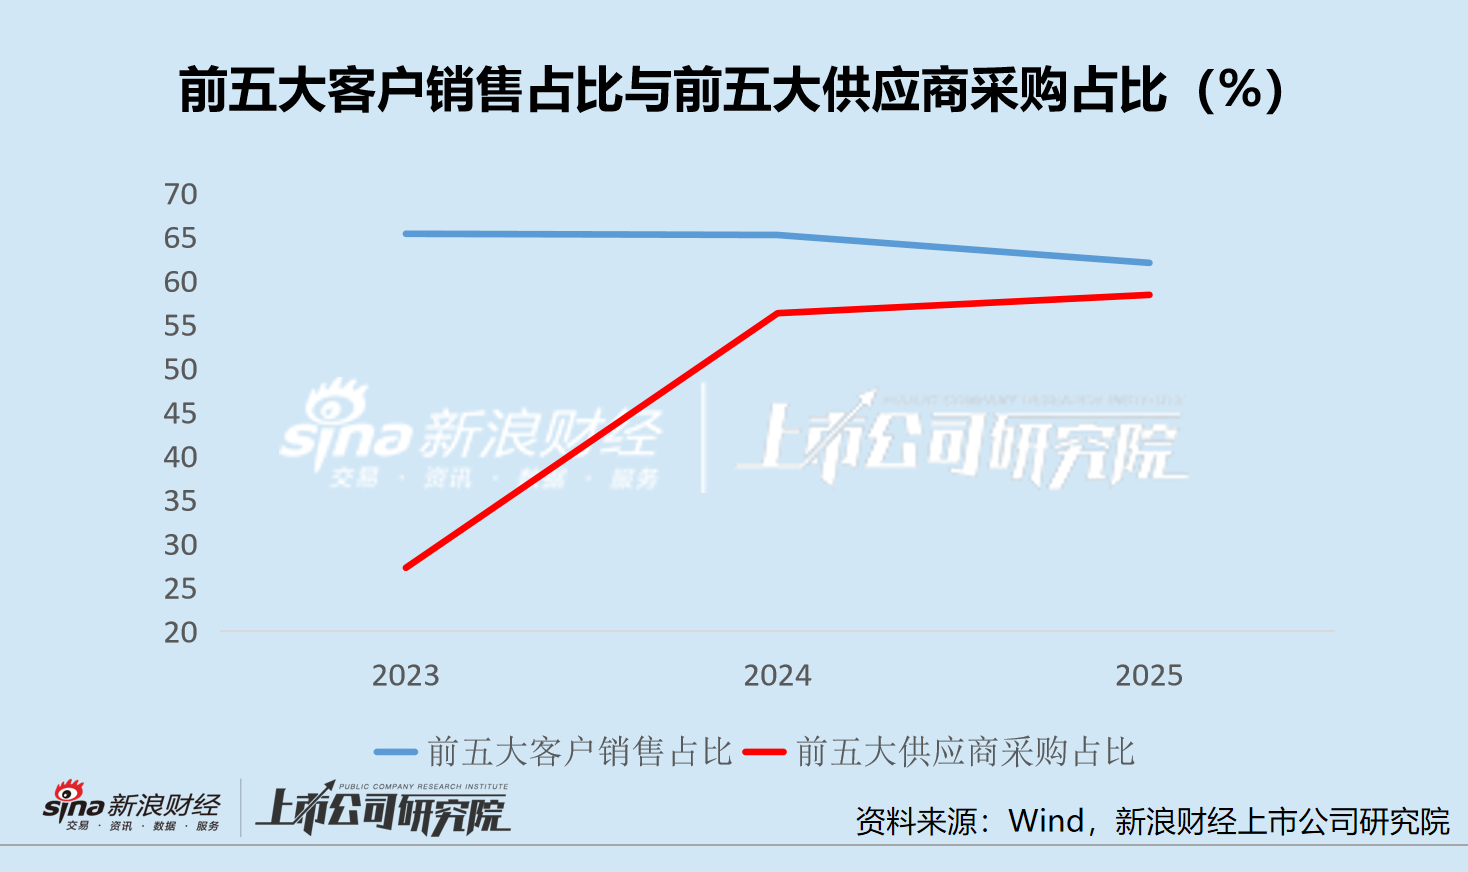
2023年,扩张公司前五大供应商采购额占年度采购总额的27.23%;2024年这一比例跃升至56.27%,2025年进一步升至58.36%。同期前五大客户销售占比却由65.33%小幅降至62.01%。换言之,AI业务快速扩张过程中,工业富联的下游客户集中度基本稳定,上游采购却迅速向少数供应商集中。
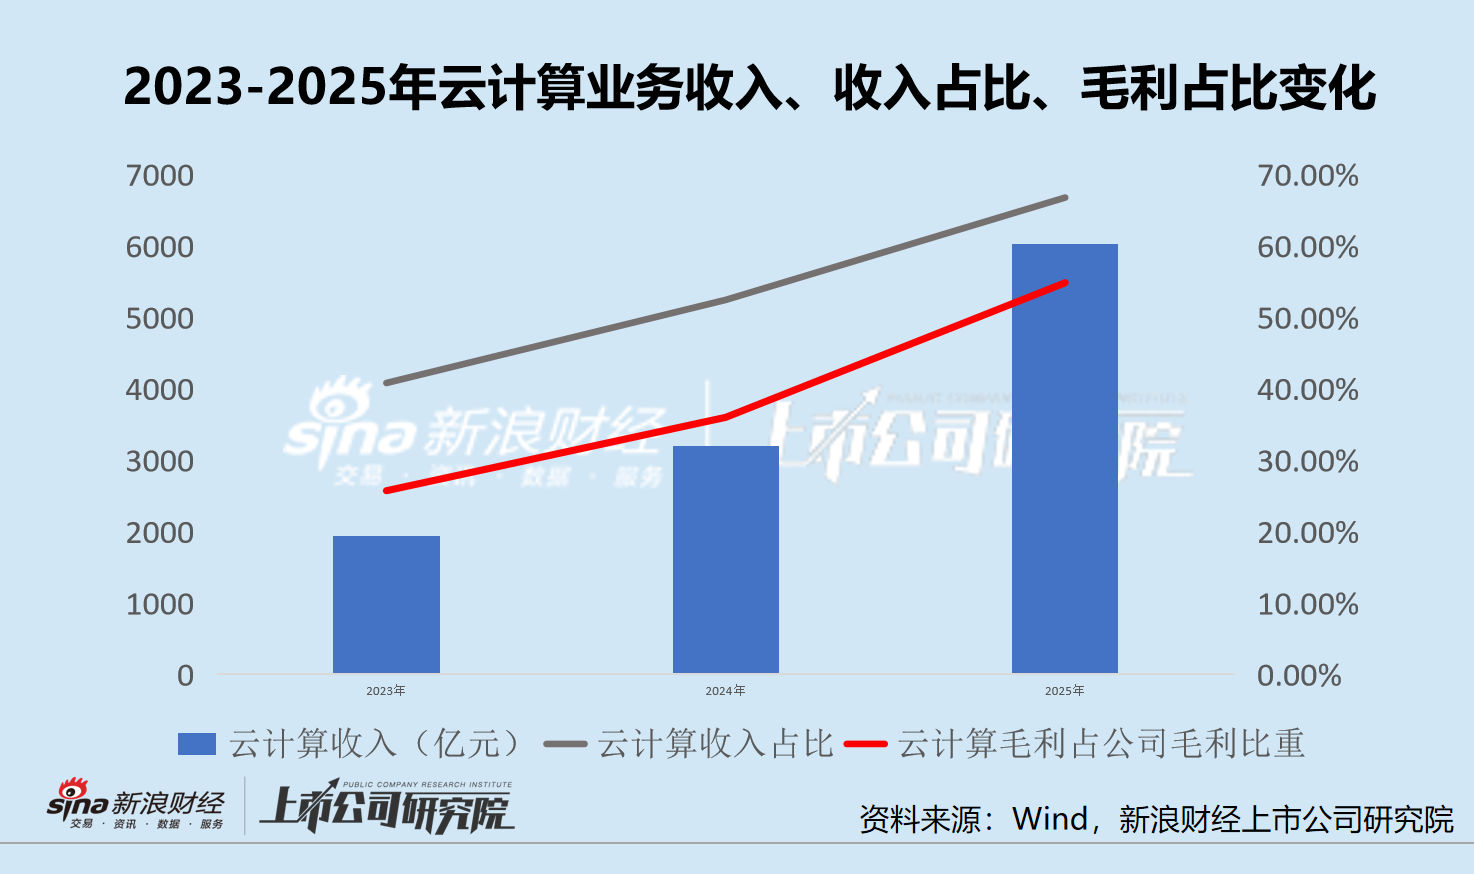
这组数据不能直接证明某一家芯片企业成为主要供应商,年报也没有披露供应商名称,因此不宜做未经证实的归因。但从时间上看,公司供应商集中度上升与AI服务器业务放量处于同一阶段。由于年报未披露分业务采购结构,这一指标更适合作为供应链结构变化的旁证。2023年至2025年,云计算业务收入由1,943.08亿元增至6,026.79亿元,占营业收入的比例从40.79%升至66.75%;AI服务器占云计算收入的比例从2023年的约30.00%,到2024年突破40.00%,2025年云服务商AI服务器收入又同比增长超过3.00倍。
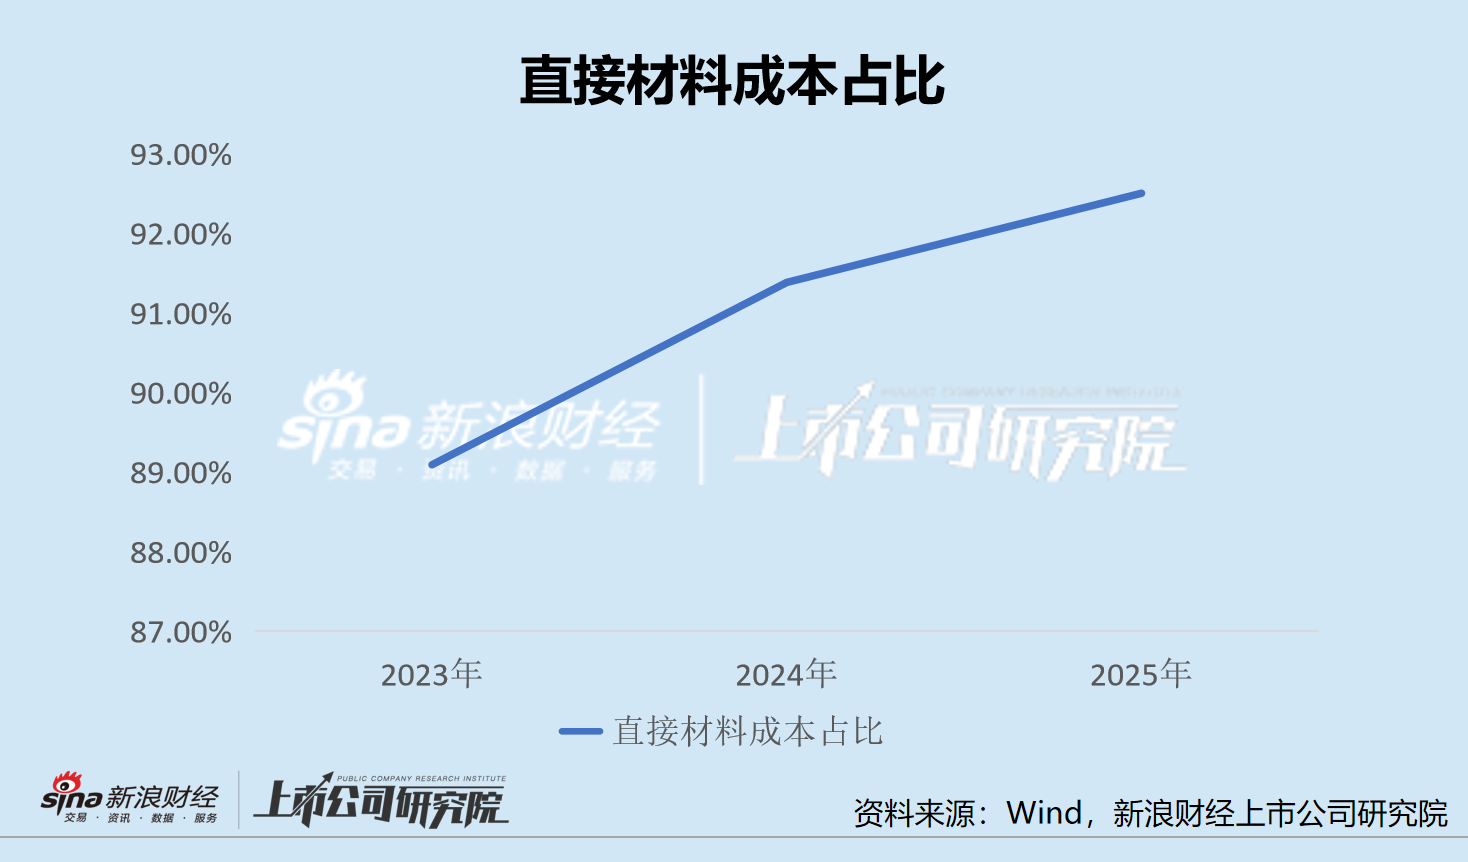
与此同时,直接材料在3C电子产品成本中的占比持续上升,从2023年的89.09%升至2024年的91.38%,2025年达到92.50%。需要注意,上述成本口径覆盖公司3C电子产品整体,并非AI服务器单独成本结构,因此只能作为公司产品结构变化的辅助证据。
这意味着工业富联AI收入的高速增长具有鲜明的硬件制造特征。高价值器件可以推高整机销售额,但整机销售额提高并不意味着制造商获取同比例的附加价值。
稍有起色的毛利率
财务附注还提供了另一个观察收入质量的角度。工业富联披露,集团部分业务中存在客户同时为部分原材料供应商的情形,即Buy and Sell模式。公司基于合同责任、存货风险承担及定价能力等因素,判断自身属于交易主要责任人,因此按照销售交易对价总额确认收入。由于这一业务模式涉及对主要责任人、存货风险承担方及独立定价能力等事项的判断,收入确认连续多年被审计机构列为关键审计事项。
这一会计处理本身并不存在异常,但意味着工业富联的收入规模需要结合成本结构一并观察。对于材料成本占比较高的制造业务,收入增长既可能来自出货量提升,也可能受到产品价值量上升的影响,而两者对企业实际盈利贡献并不相同。公司并未披露Buy and Sell模式在AI服务器业务中的具体占比,因此不能据此判断AI服务器收入受该模式影响的程度。更稳妥的观察方式,是将营业收入与毛利额、毛利率以及经营现金流结合起来,判断业务规模扩张最终沉淀了多少利润和现金收益。
这一点在2024年尤其明显。当年AI服务器营收增长超过150.00%,云计算收入增长64.37%,但云计算毛利率反而由5.08%降至4.99%。收入爆发首先兑现为制造规模,而非利润率提升。
从服务器到整机柜 扩大价值边界
2025年的变化更具基本面意义。云计算毛利率回升至5.73%,虽然仍属于典型低毛利硬件业务,但云计算毛利额由159.53亿元增至345.33亿元,已经贡献公司全年毛利的54.83%。公司的业务边界进一步由服务器整机及零组件向机柜级系统、高速网络、液冷、电源管理等环节延伸。
这说明工业富联正在试图抵消上游核心器件高度集中的天然约束。其路径不是摆脱核心芯片供应商,而是在芯片之外增加自身参与程度更深、附加价值更高的环节,包括机柜设计、液冷、电源管理、高速交换以及系统集成。2026年上半年,公司已经明确披露业务覆盖整机柜设计、液冷散热和电源管理;同期GPU AI机柜出货量同比增长3.20倍,ASIC AI机柜增长3.00倍。
因此,供应商集中度升高本身并不是工业富联基本面恶化的充分证据。真正的问题在于,公司能否在高度集中的上游体系中,通过系统整合获得越来越多的制造、设计及系统整合环节的附加价值。2025年云计算毛利率回升提供了第一阶段证据,但尚不足以证明商业模式已经完成升级。
利润开始改善 资金灵活空间收窄
另一个约束来自资金占用。
2025年,公司存货由852.66亿元增至1,509.13亿元,同比增长76.99%;短期借款由359.92亿元增至1,042.29亿元,同比增长189.59%;同期经营活动现金流净额却由238.20亿元降至52.38亿元。公司将现金流下降解释为AI服务器需求强劲、备货增加。
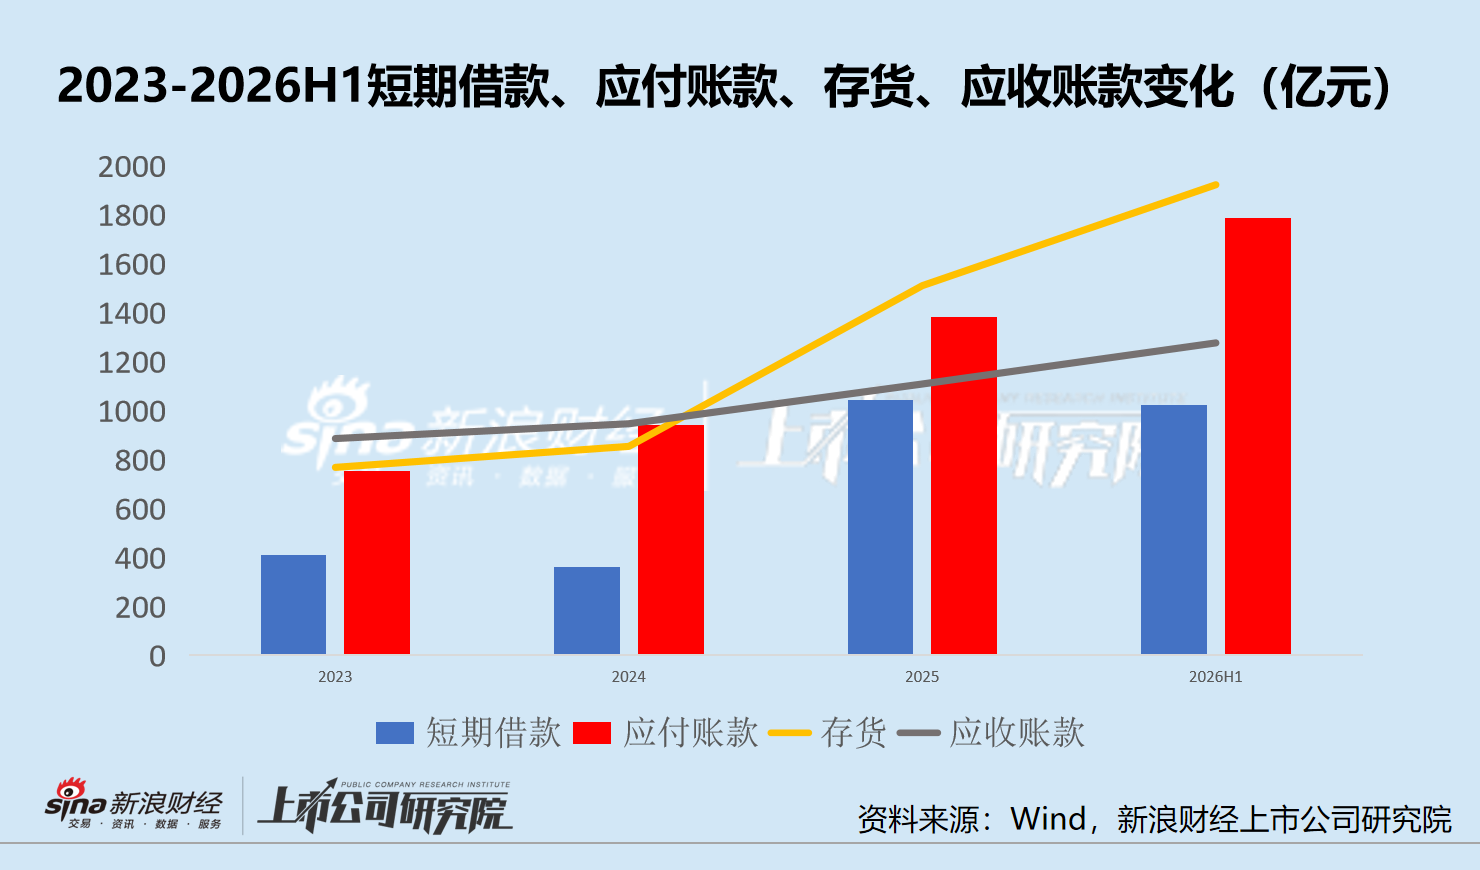
2026年上半年,存货进一步升至1,921.09亿元,应付账款升至1,784.59亿元,分别较2025年末增长27.30%和29.36%;短期借款维持在1,023.25亿元左右。经营现金流净额同比回升至73.91亿元,但相对于5,578.61亿元收入仍然不高。
工业富联这一轮AI业务扩张,收入端的增长已经较为充分。随着上游采购集中度提高、直接材料成本占比上升,高价值芯片和零组件对收入规模的放大作用越来越明显。在此基础上,公司开始向整机柜、液冷、电源管理和高速网络等环节延伸,希望通过扩大系统集成范围,提高自身在整套算力基础设施中的价值占比。2025年云计算毛利额明显增长,说明这种调整已经开始反映在利润端,但与此同时,存货、应付账款和短期融资规模也同步扩大,AI业务对营运资金和供应链管理能力提出了更高要求。
2025年工业富联云计算毛利率回升、毛利贡献过半,说明AI业务不再只是扩大营收规模;与此同时,存货、应付账款和短期借款快速增长,也显示高增长正在显著提高公司对供应链组织和营运资金的要求。
下一阶段,评价工业富联AI业务的重点应转移到新增收入最终留下多少毛利、占用多少资金。云计算毛利率、毛利贡献、系统级产品占比以及存货和融资规模,将比单纯的AI服务器增速更能反映这轮扩张的质量。